Nosotros crecimos con el dinero en la mano. Contábamos las monedas del kiosco, guardábamos billetes en una alcancía, veíamos cómo el sobre del sueldo se iba achicando a medida que pasaba el mes. El dinero tenía peso, forma, sonido.
Las infancias de hoy crecen con otra experiencia. Ven a los adultos acercar un celular a una máquina y listo, la compra está hecha. No hay billete que cambie de mano, no hay vuelto que contar. El dinero se volvió invisible.
Y esa invisibilidad no es solo una cuestión de qué ven o dejan de ver. Es también una cuestión de qué pueden entender.
Lo que dice la evidencia
Un estudio de 2013 de MoneyHelper (antes Money Advice Service), realizado por David Whitebread y Sue Bingham de la Universidad de Cambridge, analizó cómo se forman los hábitos financieros en la primera infancia. Uno de sus hallazgos: recién después de los 7 años los chicos empiezan a entender que un intercambio de dinero involucra una serie de transacciones que no se ven, entre terceros que no están presentes en el momento de la compra. El estudio habla puntualmente de tarjetas y cheques, la tecnología de 2013. La misma lógica se extiende hoy a las apps y las billeteras virtuales, con una diferencia: hoy esas transacciones invisibles son la forma predominante de pago en una familia, no la excepción.
El mismo estudio identifica dos hábitos como los más determinantes en la relación de una persona con el dinero: la capacidad de planificar y la capacidad de posponer la gratificación. Se forman en la primera infancia, no después, y los propios autores son claros en un punto que nos interesa mucho: explicarles con palabras ya no alcanza, lo que forma esos hábitos es la práctica. También confirman algo que cualquiera que haya intentado armar un presupuesto semanal con sus hijos reconoce enseguida, los menores de 8 años todavía no distinguen con claridad entre un lujo y una necesidad. Esa distinción, ni más ni menos, es la que empieza a ejercitarse cada vez que hay que decidir qué entra en el frasco de la semana y qué no.
El juego como puente
Si la comprensión de las infancias todavía necesita lo tangible, la pregunta que nos hacemos en Fortunia no es cómo explicarles mejor el dinero digital con palabras. Es cómo dárselo para tocar.
Ahí aparece un segundo estudio que nos interesa mucho, este hecho en España. Esther Del Brío González, Carmen López Esteban y Cristina Vereas Talaván, de la Universidad de Salamanca, llevaron adelante en 2015 un trabajo de campo en nueve escuelas de Educación Infantil y Primaria de Castilla y León. Lo que encontraron confirma algo que intuíamos desde los talleres: las infancias ya interactúan con conceptos económicos a través del juego simbólico, del intercambio con sus pares, de las compras que ven hacer en casa. No hace falta inventar el vínculo entre juego y economía, ya existe. Lo que hace falta es diseñarlo a propósito.
Un proyecto de investigación más reciente, de 2025, de la Universidad de Edimburgo en asociación con el banco NatWest, fue todavía más allá: estudió directamente cómo las infancias en Escocia experimentan hoy el dinero digital, desde las apps de mesada hasta las monedas virtuales de los videojuegos. Confirmaron algo que ya intuíamos: hay muy poca investigación pensada desde la perspectiva de los chicos y las chicas, la mayoría de lo que existe mira el dinero digital desde los ojos de los padres.
El Banco de Fichas
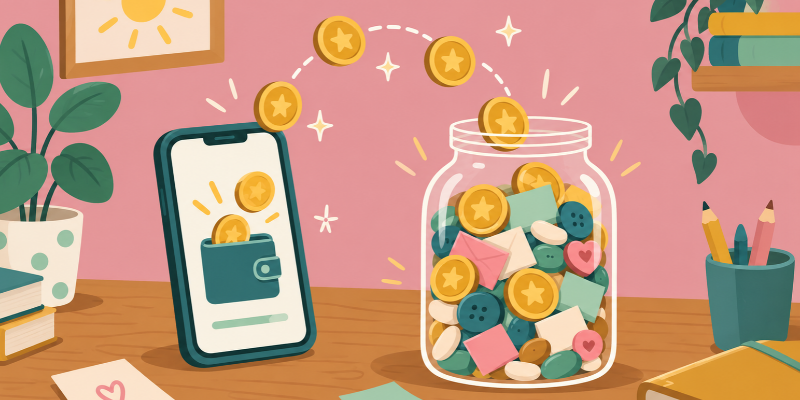
Con esa base armamos el Banco de Fichas, una actividad simple para hacer en casa. La idea central es esta: todo lo que pasa en la billetera virtual, el homebanking o la tarjeta de débito de la familia también pasa, en simultáneo, en un frasco transparente con fichas físicas. Botones, porotos, papelitos recortados, lo que tengan a mano.
Cuando se paga algo con el celular, se sacan fichas del frasco. Si quieren, pueden sumar también cuando entra dinero extra. Y lo más interesante suele pasar cuando el frasco empieza a vaciarse: ahí aparece, en las manos de los chicos y no solo en las palabras de los adultos, la pregunta real de qué hacemos cuando la plata no alcanza para todo.
No es un sistema de contabilidad familiar. No busca reemplazar ni registrar cada movimiento. Es un puente entre lo que ya sabe hacer una infancia, jugar y tocar, y lo que necesita entender, que el dinero se mueve, se cuenta y se acaba, tenga la forma que tenga.
El paso a paso completo, con las dos versiones del juego, la simple y la de denominaciones, está en nuestro Instagram.
Por qué esto nos importa
En Finanzas con Flora no partimos de la nada. Nos apoyamos en el Marco de Competencias Financieras de la OCDE para infancias y jóvenes, y en investigación como la que citamos acá, para diseñar experiencias que después traducimos al lenguaje de un cuento, un taller o un juego casero. La narrativa de Fortunia es la puerta de entrada. Lo que hay detrás es un trabajo pensado con la misma seriedad con la que se piensa cualquier programa educativo, solo que llega a las infancias disfrazado de aventura.